Tasación de terrenos: clasificación agrícola y valorización de activos productivos
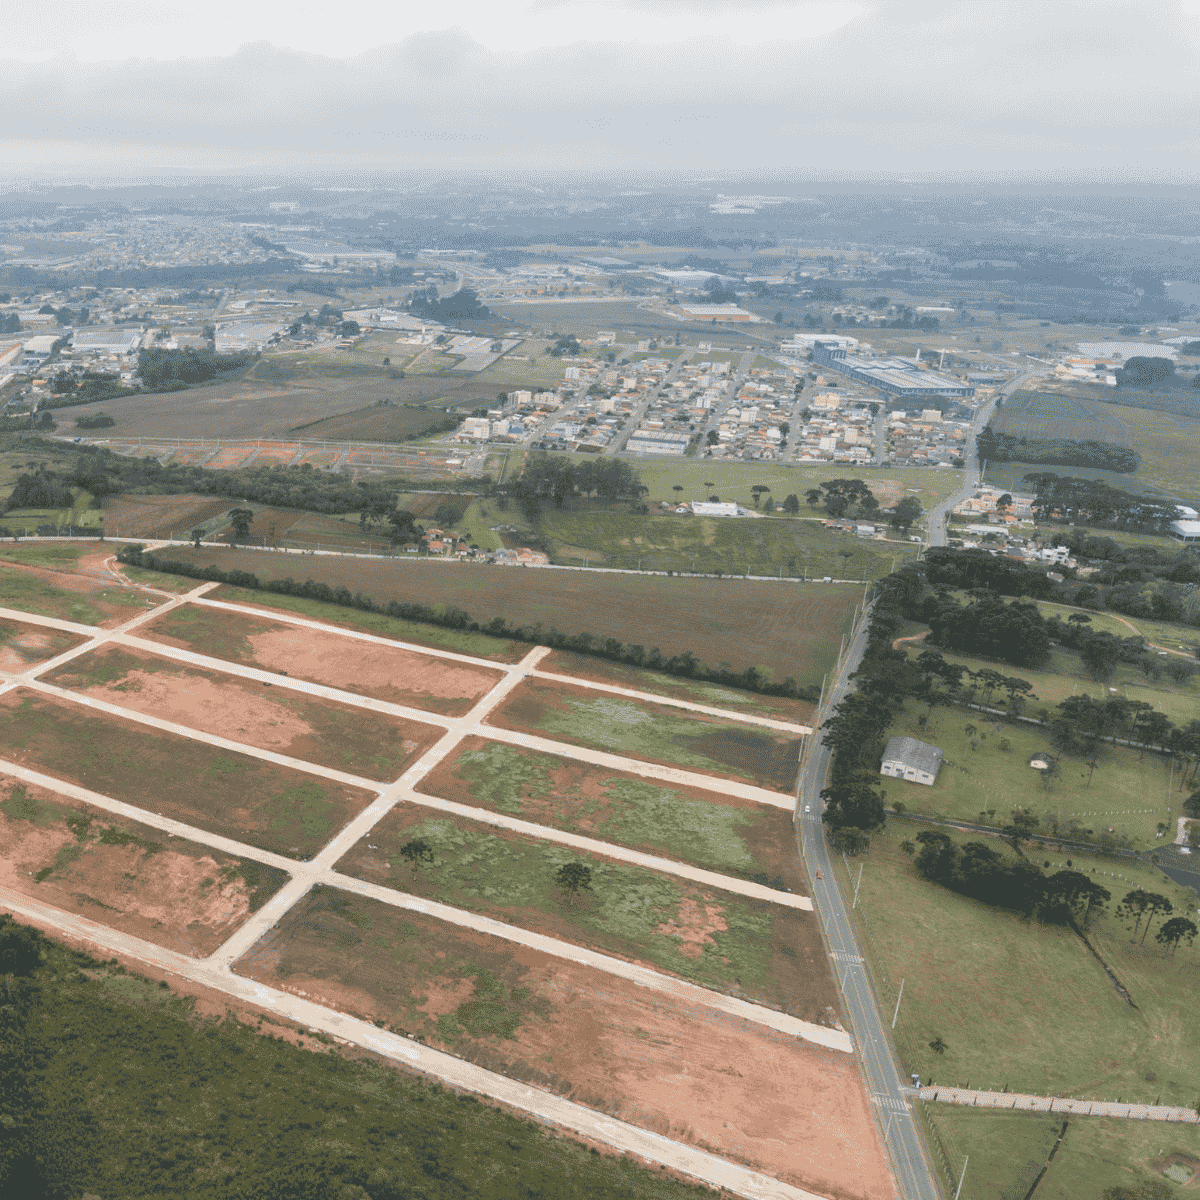
La tasación de terrenos determina el valor comercial de un predio sin edificaciones o cuyo valor descansa principalmente en el suelo y no en lo construido. A diferencia de la tasación de una vivienda, aquí el análisis se concentra en la capacidad productiva, la normativa que rige el predio y el uso que legalmente puede dársele. Un punto que suele generar confusión es cuándo un terreno se considera agrícola: la ley chilena no lo define por su ubicación, sino por su destino preferente y su capacidad económica de producción agropecuaria o forestal. Cuando el predio forma parte de una explotación agrícola o ganadera en marcha, la valorización deja de ser solo del suelo y pasa a incluir derechos de agua, plantaciones, infraestructura, maquinaria y masa ganadera. Este artículo explica cada uno de esos componentes.
Qué distingue a una tasación de terrenos
El valor está en el suelo, no en lo construido
En una vivienda, el peso del valor recae en la construcción, sus terminaciones y su estado de conservación. En una tasación de terrenos, en cambio, las variables determinantes son otras:
Cabida y forma: Superficie real, geometría del paño, frente y fondo. Un terreno regular rinde más que uno irregular de la misma superficie.
Normativa aplicable: Uso de suelo permitido, coeficiente de constructibilidad, altura máxima, densidad y afectaciones de utilidad pública. La norma define qué se puede hacer y, por lo tanto, cuánto vale.
Aptitud del suelo: Clase de capacidad de uso, topografía, pendiente, drenaje, mecanización posible y riesgo de erosión.
Accesibilidad y servicios: Conectividad vial, disponibilidad de electricidad, agua y saneamiento.
Métodos de valorización más usados
Comparación de mercado: Análisis de transacciones recientes de predios similares, ajustando por superficie, ubicación, aptitud y servicios. Es el método base cuando existen comparables suficientes.
Método residual: Se estima el valor máximo pagable por el suelo a partir de los ingresos que generaría el proyecto que admite, descontando costos de desarrollo y utilidad esperada. Se aplica a terrenos con potencial de desarrollo inmobiliario.
Capitalización de rentas: Se valoriza el predio según su capacidad de generar ingresos sostenidos. Es el enfoque habitual en predios productivos con historial de rendimiento.
Costo de reposición: Se aplica principalmente a las construcciones y mejoras que existan dentro del predio, no al suelo mismo.
Cuándo un terreno se considera agrícola
El criterio legal
El artículo 1° de la Ley N° 17.235 sobre Impuesto Territorial agrupa los inmuebles en dos series. La primera serie corresponde a los bienes raíces agrícolas y comprende, en los términos de la ley, todo predio —cualquiera sea su ubicación— cuyo terreno esté destinado preferentemente a la producción agropecuaria o forestal, o que económicamente sea susceptible de dichas producciones en forma predominante. La segunda serie, de bienes raíces no agrícolas, agrupa todos los que no quedan incluidos en la anterior.
Tres consecuencias prácticas de esa redacción:
La ubicación no decide: Un predio dentro del radio urbano puede clasificarse como agrícola, y una parcela en zona rural puede ser no agrícola.
La destinación preferente se mide por rentas: La propia ley señala que se evalúa en función de las rentas que produzcan o puedan producir la actividad agropecuaria frente a los demás fines a que se pueda destinar el predio.
La potencialidad basta: No se exige explotación efectiva. Un predio con capacidad de producción forestal predominante puede ser agrícola aunque no se esté explotando.
Casos que aclaran el límite
La jurisprudencia tributaria ha precisado el criterio en situaciones concretas:
Tener animales no convierte al predio en agrícola. Un inmueble usado como escuela de equitación fue clasificado como no agrícola, porque la actividad desarrollada no correspondía a producción agropecuaria.
Un bosque no explotado sí puede serlo. Un predio cubierto por plantación de eucalipto, con clase de uso de suelo fundamentalmente forestal, fue calificado como agrícola pese a no explotarse efectivamente, por su capacidad de generar provecho económico forestal.
La parcela de agrado suele no serlo. Un predio rural con destino preferentemente habitacional, sin potencial agrícola relevante, puede clasificarse como bien raíz no agrícola.
Dentro de un mismo predio puede haber ambas series. En un campo vitivinícola, las porciones destinadas al almacenaje de uva de producción propia se clasifican como agrícolas, mientras que las instalaciones de prensado, fermentación y elaboración posterior del vino tienen carácter industrial.
Por qué importa la clasificación
La serie determina cómo se calcula el avalúo fiscal, qué exenciones aplican y si corresponde o no la sobretasa que afecta a los sitios no edificados en áreas urbanas. La reclasificación se solicita ante el Servicio de Impuestos Internos mediante el formulario 2118, y sus efectos son exclusivamente tributarios: no equivale a un cambio de uso de suelo urbanístico ante otros organismos.
Cómo se tasan los activos de una explotación agrícola o ganadera
En un campo en producción, el terreno es apenas uno de los componentes del valor. Una tasación agrícola completa desagrega y valoriza cada activo.
Derechos de aprovechamiento de aguas
Constituyen frecuentemente el activo más determinante. Un predio sin derechos de agua vale sustantivamente menos, porque su productividad queda limitada a lo que permita el régimen de lluvias.
Se tasan de forma independiente del bien raíz, ya que son un bien inscrito en el Conservador de Bienes Raíces. La valorización considera el caudal disponible, si el riego es permanente o eventual, los turnos aplicables, la fuente (canal, pozo profundo, vertiente) y si el agua alcanza para la superficie total o solo una fracción. La información debe respaldarse en títulos inscritos, nunca en antecedentes verbales.
Infraestructura de riego y mejoras
Sistemas tecnificados, riego por goteo o aspersión, tranques acumuladores, pozos, canales interiores, redes eléctricas rurales, cercos, caminos interiores y galpones. El tranque en sí suele no valorizarse de forma separada, pero aumenta el valor del predio por la mayor seguridad de riego que otorga.
Construcciones
Casa patronal, viviendas de trabajadores, bodegas, galpones de maquinaria, establos, salas de ordeña y silos. Se valorizan típicamente por costo de reposición depreciado, considerando materialidad, antigüedad y estado de conservación.
Plantaciones perennes
Frutales, viñedos y otras especies con vida útil superior al año se valorizan según especie, variedad, edad, densidad de plantación, estado sanitario, manejo agronómico y situación comercial de la variedad. Una plantación alcanza su mayor valor en plena producción y lo pierde progresivamente al envejecer, comportándose como un activo depreciable.
Activos biológicos y NIC 41
Cuando la explotación reporta bajo IFRS, los animales vivos y las plantas quedan regidos por la NIC 41 Agricultura, que exige medirlos a valor razonable menos los costos de venta, reconociendo las variaciones en el resultado del período.
Distinción clave: El animal vivo o la planta es activo biológico; una vez cosechado el fruto o obtenida la leche, ese producto pasa a ser producto agrícola y se rige por la NIC 2 Inventarios.
Clasificación por madurez: Los activos biológicos maduros son los que ya alcanzaron condiciones de cosecha o pueden sostener producción regular; los por madurar aún no.
Valorización combinada: La propia norma reconoce que los activos biológicos suelen estar adheridos a la tierra y que puede no existir un mercado separado para ellos. En ese caso se valoriza el conjunto —terreno más plantación— y se deduce el valor del terreno para obtener el del activo biológico.
Cuando no hay mercado activo: La norma admite métodos alternativos, como descontar los flujos de caja netos esperados del activo a una tasa de mercado adecuada.
Masa ganadera y predios pecuarios
En campos ganaderos se valoriza el rebaño por categoría (vientres, novillos, terneros), peso, condición sanitaria y genética, utilizando precios de referencia de ferias y asociaciones gremiales ajustados por las características específicas del lote. Se considera además la capacidad de carga animal del predio, la calidad y superficie de empastadas —donde habitualmente se tasan solo las artificiales perennes— y la infraestructura de manejo.
Maquinaria y equipamiento
Tractores, implementos, cosechadoras, equipos de ordeña y sistemas de frío se valorizan por comparación de mercado o costo de reposición depreciado, según antigüedad, horas de uso y estado operativo.
Por qué encargar una tasación profesional
Un campo mal valorizado genera consecuencias concretas: financiamiento insuficiente, precios de venta por debajo del valor real, particiones hereditarias inequitativas o estados financieros que no resisten una auditoría. Los puntos donde una tasación profesional marca la diferencia:
Separación correcta de componentes: Distinguir suelo, agua, plantaciones, construcciones y activos biológicos evita tanto la subvaloración como el doble conteo.
Verificación de títulos: Contrastar la superficie inscrita con la real y confirmar la inscripción de los derechos de agua antes de cerrar una operación.
Clasificación tributaria adecuada: Detectar si el predio está en la serie correcta y si corresponde solicitar reclasificación ante el SII.
Cumplimiento IFRS: Sustentar la medición a valor razonable exigida por la NIC 41 con informes que satisfagan a auditores externos.
Colliers: tasación de terrenos y activos agropecuarios
Colliers Chile realiza tasaciones de predios agrícolas, forestales, ganaderos, agroindustriales y de terrenos urbanos con potencial de desarrollo.
Servicios disponibles:
Tasación de terrenos urbanos y rurales: Valorización por comparación de mercado, método residual o capitalización de rentas, según el uso y potencial del predio.
Tasación de predios agrícolas y ganaderos: Valorización desagregada de suelo, derechos de agua, plantaciones, infraestructura, maquinaria y masa ganadera.
Tasación de activos bajo NIC 41 e IFRS: Medición a valor razonable de activos biológicos, con informes que respaldan auditorías externas.
Análisis de clasificación tributaria: Revisión de la serie asignada al predio y antecedentes para solicitudes de reclasificación ante el SII.
Cobertura nacional: Equipo especialista con conocimiento de las particularidades productivas de cada región y rubro.
Si buscas el detalle específico de cómo se valoriza un campo, revisa nuestra guía completa de tasación agrícola.
La tasación de terrenos exige un análisis distinto al de una propiedad construida: el valor depende de la aptitud del suelo, la normativa aplicable, el acceso al agua y, cuando existe una explotación en marcha, del conjunto de activos productivos que operan sobre él. La clasificación entre serie agrícola y no agrícola no es un detalle administrativo: define el avalúo fiscal, las exenciones aplicables y el tratamiento tributario del predio durante años.
¿Vas a vender, comprar, financiar o repartir un terreno agrícola, ganadero o urbano?
Solicita una tasación agrícola. Valorizamos suelo, derechos de agua, plantaciones, construcciones, maquinaria y masa ganadera de forma desagregada, con estándares internacionales y respaldo técnico para bancos, tribunales y auditorías.
Artículos relacionados
Solicita una tasación con nuestros expertos
En Colliers tenemos un equipo multidisciplinario especialistas en los diferentes tipos de valoraciones de propiedades y activos.