Contribuciones tras el aluvión de Las Condes: el plazo vence el 31 de diciembre y la rebaja no es automática
La Ley de Impuesto Territorial permite rebajar el avalúo fiscal de las propiedades dañadas por un siniestro, con efecto retroactivo al 1 de enero de 2026. Pero el beneficio sólo rige si la solicitud se presenta dentro del mismo año en que ocurrió el daño, y exige acreditar la afectación con antecedentes concretos.
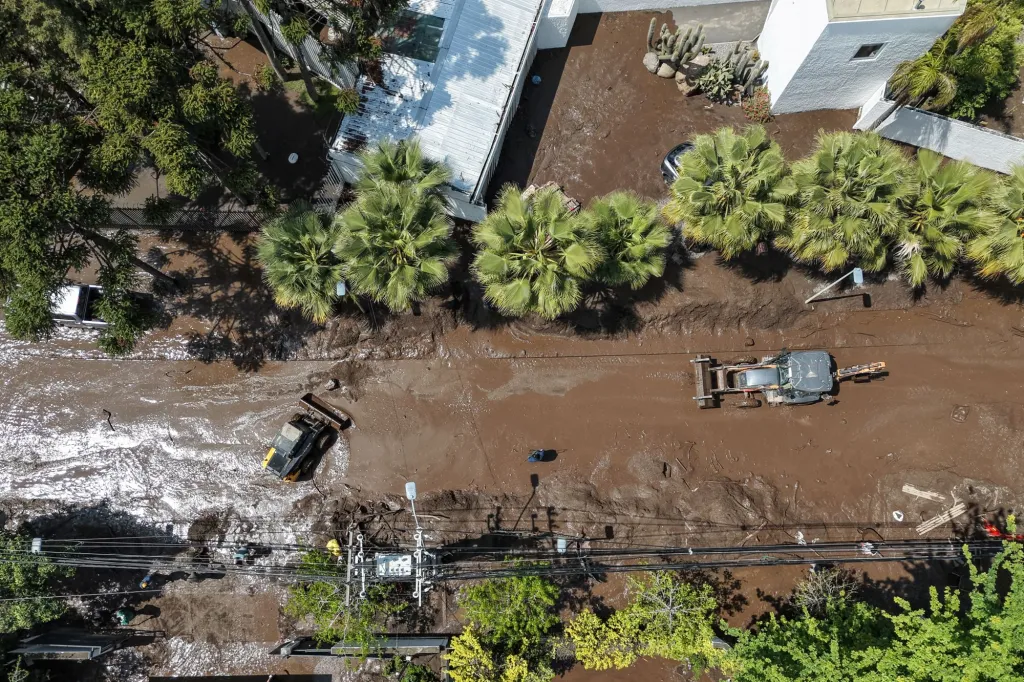
El aluvión que bajó por la quebrada Honda la tarde del 8 de octubre y alcanzó el sector de San Carlos de Apoquindo dejó una zona residencial y universitaria de Las Condes cubierta de agua, barro, rocas y restos vegetales. El Gobierno declaró a la comuna zona afectada por catástrofe, medida formalizada el 9 de octubre. El primer balance municipal contabilizó 2.015 viviendas afectadas —55 de ellas con daños mayores e inhabitables— además de 12 km de avenidas y 3 km de calles secundarias dañadas.
Más allá de la emergencia, se abre una ventana tributaria concreta y acotada en el tiempo.
Qué dice la norma
La base legal no es un beneficio especial creado para esta catástrofe: es una causal permanente. La letra e) del artículo 10 de la Ley N° 17.235 dispone que el SII modificará los avalúos o contribuciones cuando existan siniestros u otros factores que disminuyan considerablemente el valor de una propiedad, por causas no imputables al propietario u ocupante.
Sobre esa norma, el Servicio dictó dos instrucciones que hoy ordenan el trámite:
- Circular SII N° 34, de 16 de junio de 2017, que fija los criterios de aplicación de rebajas de avalúo para propiedades destruidas o gravemente dañadas en zona declarada de catástrofe, invocando además los artículos 1° y 3° de la Ley N° 16.282, sobre disposiciones permanentes para casos de sismos o catástrofes.
- Resolución Ex. SII N° 22, de 5 de febrero de 2024, que reitera el procedimiento para pedir la rebaja exista o no un decreto de declaración de catástrofe. El propio Servicio confirmó su vigencia en febrero de 2026, al aplicar medidas por los incendios de Ñuble y Biobío.
Cómo se calcula la rebaja
Este es el punto que suele faltar en la conversación pública: el SII tiene criterios escritos, y distinguen entre construcción y terreno.
La Circular N° 34 considera “gravemente dañado” al inmueble que presenta destrucción o pérdida total; daños estructurales que lo hacen irrecuperable; daños estructurales parciales reparables; daños constructivos no estructurales considerables; o un terreno con daño grave que disminuye notoriamente su aprovechamiento.
A partir de esa clasificación:
| Situación | Efecto sobre el avalúo |
| Construcción destruida en su totalidad | Se rebaja el total del avalúo de la construcción |
| Daños estructurales irrecuperables | Se rebaja el total del avalúo de la construcción |
| Daños estructurales reparables | Rebaja proporcional a la pérdida de valor, considerando la superficie soportada por los elementos estructurales dañados |
| Daños no estructurales que afectan el valor y la habitabilidad | Rebaja proporcional, que debe fundamentar el interesado con medios de prueba objetivos |
| Terreno con agrietamiento severo, deslizamiento, hundimiento o inundación | Rebaja proporcional a la superficie efectivamente dañada, con un máximo de 90% del avalúo del terreno |
Dos consecuencias prácticas para el caso de un aluvión. Primero, el daño al suelo cuenta por sí solo: el terreno se rebaja mientras permanezca con los daños ocasionados por la catástrofe, incluyendo el caso de construcciones que deben ser demolidas y que impiden su aprovechamiento. Segundo, el SII ha instruido expresamente considerar los daños en la propiedad y en el entorno que disminuyan el valor del suelo o su destino comercial futuro.
El plazo: 31 de diciembre de 2026
Es la fecha que ordena todo el proceso. El inciso tercero del artículo 13 de la Ley N° 17.235 establece que las modificaciones por la causal de siniestro rigen desde el 1 de enero del año en que ocurre la causal, siempre que se soliciten dentro de ese mismo año. Y agrega que en virtud de estas rebajas no procede la devolución de impuestos.
Traducido: una solicitud ingresada en 2026 puede alcanzar las cuotas del año; una ingresada en enero de 2027 pierde la retroactividad. El SII ha precisado además que no hay derecho a devolución respecto de cuotas con vencimiento anterior al hecho —es decir, lo pagado en abril, junio y septiembre de 2026 queda fuera—, lo que concentra el efecto en la cuota de noviembre y en los roles de reemplazo posteriores.
Qué documentos reunir
El estándar no es estar en la zona: es acreditar el daño y su efecto en el valor.
- Identificación: dirección y rol de avalúo fiscal del inmueble.
- Vínculo con la propiedad: calidad de dueño u ocupante. La solicitud puede presentarla el propietario o un representante o mandatario debidamente acreditado. sii
- Registro del daño: fotografías fechadas de vivienda, terreno, accesos y entorno, tomadas antes de la limpieza y las reparaciones.
- Documentación del siniestro emitida por organismos competentes. La Resolución Ex. N° 22 de 2024 admite antecedentes emitidos por órganos de la Administración del Estado —municipalidades, secretarías regionales ministeriales, gobiernos regionales— o por otras entidades públicas o privadas encargadas de prestar ayuda en este tipo de emergencias. El Servicio ha mencionado, entre otros, certificados o informes municipales, certificado del Cuerpo de Bomberos y decreto alcaldicio o permiso municipal cuando ha sido necesaria la demolición.
- Antecedentes complementarios: copias de denuncias presentadas ante Carabineros, la municipalidad, Bomberos o el Ministerio Público, informes técnicos estructurales y, cuando el daño es al suelo, informes geotécnicos.
Cómo se ingresa
El trámite se hace en sii.cl, menú Servicios online, Avalúos y Contribuciones de bienes raíces, opción Solicitudes y luego Solicitudes de Bienes Raíces. Se selecciona “Mis Propiedades” y el rol de la propiedad dañada; en Grupo se elige “Solicitud de Catastro Físico” y en Materia, “demoliciones y siniestro de bien raíz”. Luego se adjuntan los respaldos y se fundamenta la gravedad de los daños; al enviar, el sistema entrega número de solicitud y comprobante.
Recibida la presentación, el Jefe del Departamento Regional de Avaluaciones debe pronunciarse mediante resolución fundada dentro de 20 días hábiles, plazo prorrogable por una sola vez por igual período, y puede practicar diligencias adicionales si los antecedentes son insuficientes. Si la resolución es desfavorable, procede el recurso de reposición administrativa del artículo 123 bis del Código Tributario y el reclamo conforme a los artículos 123 y siguientes del mismo código.
Lo que no conviene asumir
Que la rebaja opera sola. El SII sí puede efectuar modificaciones de avalúos y contribuciones ante catástrofes de conocimiento público, sin solicitud previa, cuando cuente con antecedentes suficientes para acreditar la afectación. Lo ha hecho: tras los incendios de febrero de 2024 en Valparaíso actualizó centralizadamente más de 10 mil propiedades no agrícolas, medida acotada a inmuebles con avalúo fiscal inferior a $200 millones. Pero es una facultad, no una garantía, y los umbrales de esos procesos han dejado fuera a las propiedades de mayor avalúo.
Que la prórroga de cuotas viene incluida. Es una medida distinta, que depende de un decreto supremo habilitante. En febrero de 2026, por los incendios de Ñuble y Biobío, el SII dictó junto a la TGR la Resolución Ex. N° 24 que prorrogó las cuatro cuotas de 2026 a los plazos de 2027 y condonó el 100% de los intereses penales, apoyándose en el Decreto Supremo N° 9 de 2026 que facultó a ambos servicios. Al cierre de esta publicación no se ha dictado una medida equivalente para Las Condes.
Que si la casa se demolió, la propiedad pasa a pagar sobretasa de sitio eriazo. El inciso tercero del artículo 8 de la Ley N° 17.235 dispone que, cuando por un siniestro o causa no imputable al propietario u ocupante se produce la demolición total de las construcciones o el inmueble queda inhabilitado para ser usado, la sobretasa del 100% sólo se aplica transcurridos diez años desde el hecho.
“Lo que decide el caso no es el decreto de zona de catástrofe, sino el expediente. La norma pide acreditar que el inmueble disminuyó considerablemente su valor y en qué medida: cuánto del daño está en la construcción, cuánto en el terreno y si subsiste. Esa es una discusión técnica de avalúo, y se gana con registro fotográfico fechado, certificados municipales y un recálculo bien fundado”, señalan desde el área de Regularizaciones de Colliers.
“Nuestra recomendación es documentar desde el primer momento y no esperar la factibilidad de reparación para presentar. El plazo legal corre contra el calendario del año, no contra el de la obra”, agregan.
Especialistas han advertido además que la normativa no fija porcentajes específicos de rebaja ni criterios cerrados sobre cuánto tiempo se mantiene el beneficio, lo que refuerza la importancia de fundamentar técnicamente cada solicitud.
Para solicitar informacion de este proceso, contactanos aqui
Artículos relacionados
Suelo agrícola en Chile registra alzas de hasta 140% en una década
5 de Octubre de 2026
Solicita una tasación con nuestros expertos
En Colliers tenemos un equipo multidisciplinario especialistas en los diferentes tipos de valoraciones de propiedades y activos.